Por: Yngrid Armas. 22/09/2026
El debate sobre la eliminación de los topes a las tasas de interés de las entidades financieras en el Perú plantea una disyuntiva que no puede ser analizada únicamente desde la lógica del libre mercado. Detrás de esta discusión existe una realidad social compleja: millones de personas que necesitan acceder al crédito, pero que, al no contar con garantías, ingresos formales o historial financiero, encuentran cerradas las puertas del sistema financiero tradicional y terminan recurriendo a mecanismos informales como el denominado crédito «gota a gota», muchas veces financiado con recursos provenientes de actividades ilícitas como el narcotráfico o la minería ilegal.
Desde esta perspectiva, quienes cuestionan los topes sostienen que estos pueden generar exclusión financiera. Si una entidad no puede cobrar una tasa acorde con el nivel de riesgo de un cliente sin historial crediticio, simplemente puede optar por no prestarle. El resultado, paradójicamente, sería que una regulación destinada a proteger al consumidor termine empujándolo hacia mercados informales, donde los intereses son mucho más elevados y, además, pueden existir mecanismos de cobranza violentos y criminales.
Sin embargo, esta es solo una cara de la moneda.
La eliminación de los topes también puede generar un escenario de encarecimiento del crédito, especialmente para quienes presentan mayor vulnerabilidad económica. En un mercado completamente liberalizado, el precio del dinero puede aumentar precisamente para aquellos consumidores que más necesitan financiamiento. El problema surge cuando la libertad contractual se encuentra con una realidad marcada por profundas desigualdades económicas y una evidente asimetría de información.
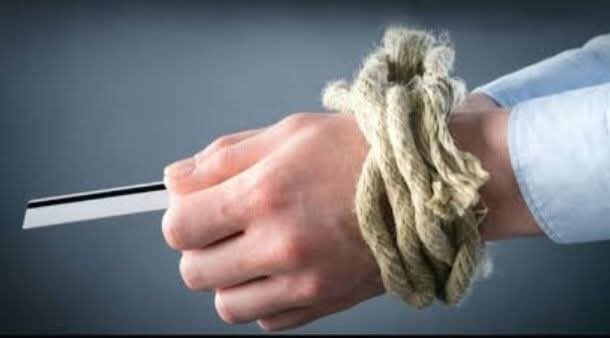
En teoría, el consumidor debería poder comparar alternativas y elegir libremente la mejor opción. En la práctica, ello no siempre ocurre. Una persona con bajos ingresos, escasa educación financiera y una necesidad urgente de dinero no necesariamente está en condiciones de comprender el verdadero costo de un crédito, distinguir entre la tasa nominal y la tasa efectiva o evaluar las consecuencias de asumir una deuda a largo plazo. La libertad de elección, entonces, puede convertirse en una libertad meramente formal cuando las partes no negocian en condiciones de igualdad.
Aquí aparece la cuestión central: ¿hasta dónde puede llegar el libre mercado cuando se trata de un bien económico esencial para la vida cotidiana de las personas? El crédito permite emprender, estudiar, atender una emergencia, adquirir una vivienda o sostener una actividad económica. Pero también puede convertirse en un mecanismo de sobreendeudamiento cuando su costo resulta desproporcionado respecto de la capacidad real de pago del consumidor.
La discusión adquiere especial relevancia en un país como el Perú, donde una parte importante de la población pertenece a la clase trabajadora y depende del crédito para cubrir necesidades familiares y productivas. Por ello, cualquier modificación del régimen de tasas de interés debe considerar no solo la sostenibilidad de las entidades financieras y su capacidad para atender segmentos de mayor riesgo, sino también la protección efectiva del consumidor.
El desafío consiste, por tanto, en evitar dos extremos igualmente peligrosos: un sistema de topes excesivamente rígido que termine excluyendo a quienes tienen mayor riesgo crediticio y los empuje hacia el «gota a gota»; y un mercado completamente desregulado en el que la libertad de fijar tasas pueda derivar en prácticas abusivas o en un crédito inaccesible para amplios sectores de la población.
La solución no debería reducirse a elegir entre regulación o libre mercado. El verdadero desafío consiste en construir un sistema financiero que combine competencia, inclusión financiera, transparencia, educación financiera y protección efectiva frente al sobreendeudamiento.
Porque si eliminar los topes permite que más personas ingresen al sistema financiero formal, puede existir una justificación económica. Pero si el precio de esa inclusión es condenarlas a pagar créditos que jamás podrán terminar de cubrir, entonces la inclusión deja de ser una solución y se convierte en una nueva forma de exclusión.
En última instancia, la pregunta no debería ser únicamente cuánto puede cobrar una entidad financiera, sino qué tipo de sistema financiero necesita una sociedad para que el acceso al crédito sea realmente una herramienta de desarrollo y no una nueva fuente de vulnerabilidad.
LEER EL ARTÍCULO ORIGINAL PULSANDO AQUÍ
Fotografía: Pressenza